Domain magazine-zeitungen.de kaufen?
Wir ziehen mit dem Projekt
magazine-zeitungen.de um.
Sind Sie am Kauf der Domain
magazine-zeitungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain magazine-zeitungen.de kaufen?
Sind Mitgliedsbeiträge umsatzsteuerpflichtig?
Sind Mitgliedsbeiträge umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Mitgliedsbeiträgen hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vereins oder der Leistungen, die den Mitgliedern zur Verfügung gestellt werden. In der Regel sind Mitgliedsbeiträge für gemeinnützige Vereine umsatzsteuerfrei, während sie für gewerbliche Vereine umsatzsteuerpflichtig sein können. Es ist daher ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. Letztendlich ist es wichtig, die genauen Umstände zu prüfen, um festzustellen, ob Mitgliedsbeiträge umsatzsteuerpflichtig sind. **
Sind Mitgliedsbeiträge steuerfrei?
Nein, Mitgliedsbeiträge sind in der Regel nicht steuerfrei. In den meisten Fällen sind sie als Sonderausgaben steuerlich absetzbar, wenn sie an gemeinnützige Organisationen, wie zum Beispiel Vereine oder Verbände, gezahlt werden. Allerdings gelten hier bestimmte Höchstgrenzen und Voraussetzungen, die erfüllt sein müssen. Es ist daher ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen steuerlichen Regelungen zu informieren. In einigen Fällen können Mitgliedsbeiträge auch als Werbungskosten oder Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. **


Ähnliche Suchbegriffe für Mitgliedsbeiträge
Top-Angebote
Produkte zum Begriff Mitgliedsbeiträge:
-
In Zeitungen und Zeitschriften I, Belletristik von Robert MusilRobert Musil war 18, als er in Brünn für das Feuilleton zu schreiben begann. In Berlin veröffentlichte er seine erste Erzählung, Essays und Kritiken in Zeitschriften. Im Krieg an der Südfront wirkte er selbst als Redakteur. In den Nachkriegsjahren trat er als Publizist noch stärker hervor und lebte bis 1924 nach dem Verlust der Stellung als Beamter ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton. Wöchentlich, manchmal täglich, erschienen neben Kritiken Glossen und Kurzprosastücke (das legendäre Fliegenpapier brachte er in acht verschiedenen Zeitungen unter). Zugleich verfasste er seine ersten grossen zeitkritischen Essays für Zeitschriften. Auch dramatische Fragmente und allererste Fassungen von Kapiteln aus "Der Mann ohne Eigenschaften" erschienen zuerst im Feuilleton. Auch wenn es für Musil vor allem ums finanzielle Überleben ging, ergibt sich aus seiner nach Inhalten und Formen aussergewöhnlich vielfältigen Publizistik eine überaus hellsichtige Diagnose europäischer Kultur für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals, streng nach Veröffentlichungsdatum geordnet, als Einheit geboten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musil, Robert: In Zeitungen und ZeitschriftenIn Zeitungen und Zeitschriften , Unselbstständige Veröffentlichungen 1925-1938 , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 202103, Produktform: Leinen, Titel der Reihe: Musil Gesamtausgabe (Jung und Jung)##, Autoren: Musil, Robert, Redaktion: Fanta, Walter, Seitenzahl/Blattzahl: 630, Keyword: Kurzpros; Feuilletons; Kritiken; Glossen; Historisch-Kritisch; online-Ausgabe, Fachschema: Österreichische Belletristik / Essay, Feuilleton, Reportage, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung KG, Länge: 195, Breite: 131, Höhe: 58, Gewicht: 771, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Zeitungen und Zeitschriften II, Belletristik von Robert MusilMusil war 18, als er für das Feuilleton zu schreiben begann. Er veröffentlichte neben Essays und Kritiken seine ersten Erzählungen in Zeitschriften und wirkte im Krieg selbst als Redakteur. Später trat er als Publizist noch stärker hervor und lebte bis 1924 ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton, von Glossen über Kurzprosastücke bis zu seinen grossen zeitkritischen Essays. Auch wenn es für ihn vor allem ums Überleben ging, ergibt sich aus dieser vielfältigen Publizistik eine überaus hellsichtige Diagnose für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals nach Veröffentlichungsdatum.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Arten von Periodika können als Informationsquellen genutzt werden? Wie unterscheiden sich Zeitungen, Zeitschriften und Fachzeitschriften voneinander?
Als Informationsquellen können Zeitungen, Zeitschriften und Fachzeitschriften genutzt werden. Zeitungen liefern aktuelle Nachrichten und Ereignisse, Zeitschriften behandeln verschiedene Themen in regelmäßigen Abständen und Fachzeitschriften sind spezialisiert auf ein bestimmtes Fachgebiet und enthalten wissenschaftliche Artikel und Forschungsergebnisse. **
-
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig?
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich geltend gemacht werden. Dazu zählen zum Beispiel Beiträge an gemeinnützige Vereine, politische Parteien oder berufsständische Organisationen. Es ist jedoch wichtig zu beachten, dass nicht alle Mitgliedsbeiträge steuerlich abzugsfähig sind und dass bestimmte Höchstgrenzen für den Abzug gelten. Es empfiehlt sich daher, vor der Steuererklärung genau zu prüfen, welche Mitgliedsbeiträge tatsächlich steuerlich berücksichtigt werden können. **
-
Können Mitgliedsbeiträge steuerlich abgesetzt werden?
Können Mitgliedsbeiträge steuerlich abgesetzt werden? Ja, unter bestimmten Voraussetzungen können Mitgliedsbeiträge steuerlich abgesetzt werden. Dazu muss es sich um einen gemeinnützigen Verein handeln, der Spendenbescheinigungen ausstellen kann. Die Beiträge müssen freiwillig und ohne Gegenleistung geleistet werden. Zudem gelten bestimmte Höchstgrenzen für absetzbare Spenden. Es ist ratsam, sich vor der Steuererklärung über die genauen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Welche Mitgliedsbeiträge sind steuerlich absetzbar?
Welche Mitgliedsbeiträge sind steuerlich absetzbar? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich abgesetzt werden. Dazu zählen vor allem Beiträge an gemeinnützige Organisationen, wie beispielsweise Vereine, Kirchen oder Parteien. Wichtig ist, dass die Organisation als gemeinnützig anerkannt ist und Spendenbescheinigungen ausgestellt werden. Die Höhe der absetzbaren Beiträge ist gesetzlich begrenzt und variiert je nach Art der Organisation. Es empfiehlt sich, die genauen Regelungen mit einem Steuerberater oder auf der Website des Finanzamts zu prüfen. **

Können Mitgliedsbeiträge rückwirkend zurückgefordert werden?
Die Rückforderung von Mitgliedsbeiträgen ist in der Regel nicht rückwirkend möglich. Mitgliedsbeiträge werden in der Regel im Voraus gezahlt und können nicht zurückerstattet werden, es sei denn, es liegt ein besonderer Grund vor, wie zum Beispiel eine Kündigung des Mitgliedschaftsvertrags. Es ist ratsam, die genauen Bedingungen und Regelungen des jeweiligen Vereins oder der Organisation zu überprüfen. **
Wie können Mitgliedsbeiträge nachgezahlt werden?
Mitgliedsbeiträge können in der Regel nachgezahlt werden, indem man den ausstehenden Betrag an den Verein oder die Organisation überweist. Es ist ratsam, sich vorher mit dem Verein in Verbindung zu setzen, um die genauen Zahlungsmodalitäten zu klären. In einigen Fällen kann es auch möglich sein, die Beiträge in Raten zu begleichen. **
Top-Angebote
Produkte zum Begriff Mitgliedsbeiträge:
-
Die Aussereuropäische Deutsche Presse Nebst Einem Verzeichnis Sämtlicher Aufserbalb Europas Erscheinenden Deutschen Zeitungen Und Zeitschriften,Die Aussereuropäische Deutsche Presse Nebst Einem Verzeichnis Sämtlicher Aufserbalb Europas Erscheinenden Deutschen Zeitungen Und Zeitschriften, Gebundene Ausgabe Von Wilhelm Joest, Creative Media Partners, Llc, 978-0-353-69313-5, Seitenanzahl: 9439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Zeitungen und Zeitschriften, Belletristik von Robert MusilMusil war 18, als er für das Feuilleton zu schreiben begann. Er veröffentlichte neben Essays und Kritiken seine ersten Erzählungen in Zeitschriften und wirkte im Krieg selbst als Redakteur. Später trat er als Publizist noch stärker hervor und lebte bis 1924 ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton, von Glossen über Kurzprosastücke bis zu seinen grossen zeitkritischen Essays. Auch wenn es für ihn vor allem ums Überleben ging, ergibt sich aus dieser vielfältigen Publizistik eine überaus hellsichtige Diagnose für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals, nach Veröffentlichungsdatum geordnet, als Einheit geboten.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Zeitungen und Zeitschriften I, Belletristik von Robert MusilRobert Musil war 18, als er in Brünn für das Feuilleton zu schreiben begann. In Berlin veröffentlichte er seine erste Erzählung, Essays und Kritiken in Zeitschriften. Im Krieg an der Südfront wirkte er selbst als Redakteur. In den Nachkriegsjahren trat er als Publizist noch stärker hervor und lebte bis 1924 nach dem Verlust der Stellung als Beamter ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton. Wöchentlich, manchmal täglich, erschienen neben Kritiken Glossen und Kurzprosastücke (das legendäre Fliegenpapier brachte er in acht verschiedenen Zeitungen unter). Zugleich verfasste er seine ersten grossen zeitkritischen Essays für Zeitschriften. Auch dramatische Fragmente und allererste Fassungen von Kapiteln aus "Der Mann ohne Eigenschaften" erschienen zuerst im Feuilleton. Auch wenn es für Musil vor allem ums finanzielle Überleben ging, ergibt sich aus seiner nach Inhalten und Formen aussergewöhnlich vielfältigen Publizistik eine überaus hellsichtige Diagnose europäischer Kultur für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals, streng nach Veröffentlichungsdatum geordnet, als Einheit geboten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musil, Robert: In Zeitungen und ZeitschriftenIn Zeitungen und Zeitschriften , Unselbstständige Veröffentlichungen 1925-1938 , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 202103, Produktform: Leinen, Titel der Reihe: Musil Gesamtausgabe (Jung und Jung)##, Autoren: Musil, Robert, Redaktion: Fanta, Walter, Seitenzahl/Blattzahl: 630, Keyword: Kurzpros; Feuilletons; Kritiken; Glossen; Historisch-Kritisch; online-Ausgabe, Fachschema: Österreichische Belletristik / Essay, Feuilleton, Reportage, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung Verlag GmbH, Verlag: Jung und Jung KG, Länge: 195, Breite: 131, Höhe: 58, Gewicht: 771, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mitgliedsbeiträge umsatzsteuerpflichtig?
Sind Mitgliedsbeiträge umsatzsteuerpflichtig? Die Umsatzsteuerpflicht von Mitgliedsbeiträgen hängt von verschiedenen Faktoren ab, wie z.B. der Art des Vereins oder der Leistungen, die den Mitgliedern zur Verfügung gestellt werden. In der Regel sind Mitgliedsbeiträge für gemeinnützige Vereine umsatzsteuerfrei, während sie für gewerbliche Vereine umsatzsteuerpflichtig sein können. Es ist daher ratsam, sich individuell beraten zu lassen, um sicherzustellen, dass die steuerlichen Vorschriften eingehalten werden. Letztendlich ist es wichtig, die genauen Umstände zu prüfen, um festzustellen, ob Mitgliedsbeiträge umsatzsteuerpflichtig sind. **
-
Sind Mitgliedsbeiträge steuerfrei?
Nein, Mitgliedsbeiträge sind in der Regel nicht steuerfrei. In den meisten Fällen sind sie als Sonderausgaben steuerlich absetzbar, wenn sie an gemeinnützige Organisationen, wie zum Beispiel Vereine oder Verbände, gezahlt werden. Allerdings gelten hier bestimmte Höchstgrenzen und Voraussetzungen, die erfüllt sein müssen. Es ist daher ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen steuerlichen Regelungen zu informieren. In einigen Fällen können Mitgliedsbeiträge auch als Werbungskosten oder Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. **
-
Welche Arten von Periodika können als Informationsquellen genutzt werden? Wie unterscheiden sich Zeitungen, Zeitschriften und Fachzeitschriften voneinander?
Als Informationsquellen können Zeitungen, Zeitschriften und Fachzeitschriften genutzt werden. Zeitungen liefern aktuelle Nachrichten und Ereignisse, Zeitschriften behandeln verschiedene Themen in regelmäßigen Abständen und Fachzeitschriften sind spezialisiert auf ein bestimmtes Fachgebiet und enthalten wissenschaftliche Artikel und Forschungsergebnisse. **
-
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig?
Welche Mitgliedsbeiträge sind steuerlich abzugsfähig? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich geltend gemacht werden. Dazu zählen zum Beispiel Beiträge an gemeinnützige Vereine, politische Parteien oder berufsständische Organisationen. Es ist jedoch wichtig zu beachten, dass nicht alle Mitgliedsbeiträge steuerlich abzugsfähig sind und dass bestimmte Höchstgrenzen für den Abzug gelten. Es empfiehlt sich daher, vor der Steuererklärung genau zu prüfen, welche Mitgliedsbeiträge tatsächlich steuerlich berücksichtigt werden können. **
Ähnliche Suchbegriffe für Mitgliedsbeiträge
-
In Zeitungen und Zeitschriften II, Belletristik von Robert MusilMusil war 18, als er für das Feuilleton zu schreiben begann. Er veröffentlichte neben Essays und Kritiken seine ersten Erzählungen in Zeitschriften und wirkte im Krieg selbst als Redakteur. Später trat er als Publizist noch stärker hervor und lebte bis 1924 ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton, von Glossen über Kurzprosastücke bis zu seinen grossen zeitkritischen Essays. Auch wenn es für ihn vor allem ums Überleben ging, ergibt sich aus dieser vielfältigen Publizistik eine überaus hellsichtige Diagnose für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals nach Veröffentlichungsdatum.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
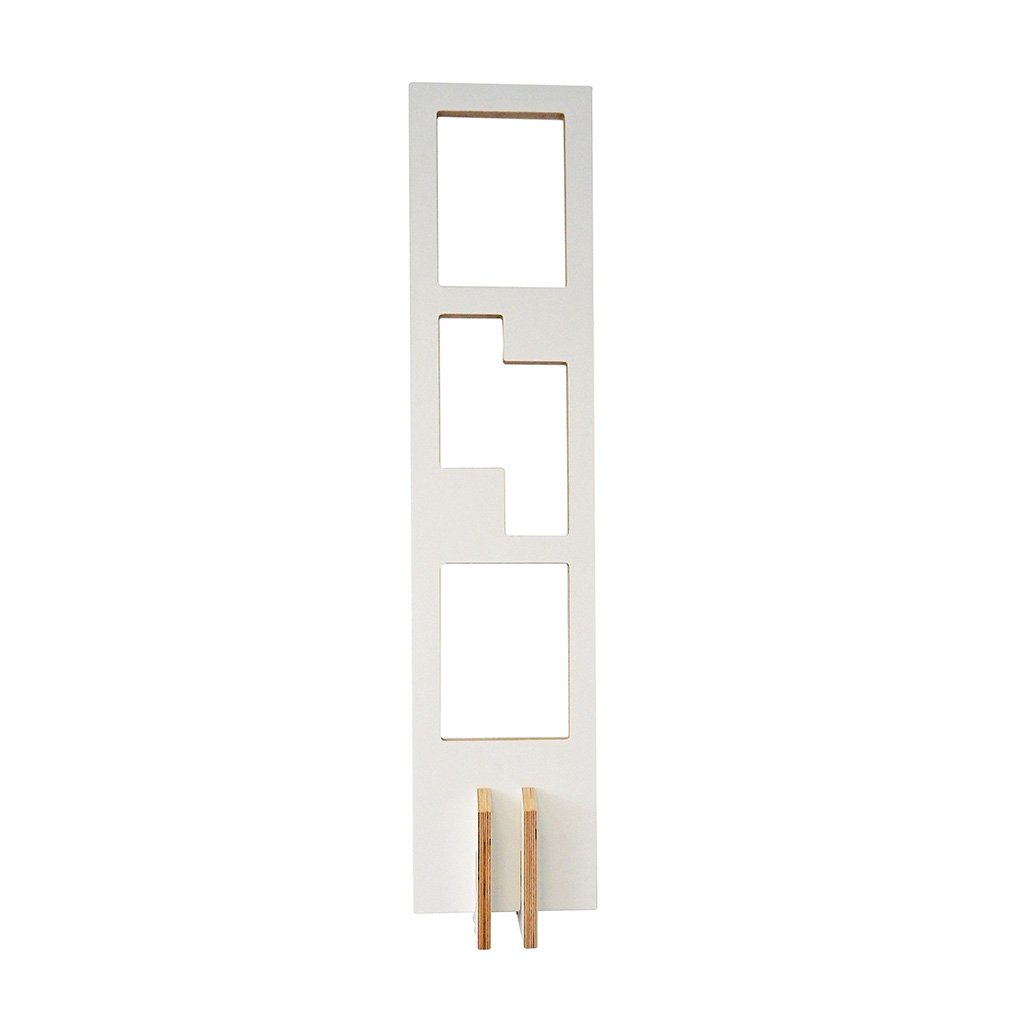
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...143,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Mitgliedsbeiträge steuerlich abgesetzt werden?
Können Mitgliedsbeiträge steuerlich abgesetzt werden? Ja, unter bestimmten Voraussetzungen können Mitgliedsbeiträge steuerlich abgesetzt werden. Dazu muss es sich um einen gemeinnützigen Verein handeln, der Spendenbescheinigungen ausstellen kann. Die Beiträge müssen freiwillig und ohne Gegenleistung geleistet werden. Zudem gelten bestimmte Höchstgrenzen für absetzbare Spenden. Es ist ratsam, sich vor der Steuererklärung über die genauen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Welche Mitgliedsbeiträge sind steuerlich absetzbar?
Welche Mitgliedsbeiträge sind steuerlich absetzbar? Mitgliedsbeiträge können unter bestimmten Voraussetzungen als Sonderausgaben steuerlich abgesetzt werden. Dazu zählen vor allem Beiträge an gemeinnützige Organisationen, wie beispielsweise Vereine, Kirchen oder Parteien. Wichtig ist, dass die Organisation als gemeinnützig anerkannt ist und Spendenbescheinigungen ausgestellt werden. Die Höhe der absetzbaren Beiträge ist gesetzlich begrenzt und variiert je nach Art der Organisation. Es empfiehlt sich, die genauen Regelungen mit einem Steuerberater oder auf der Website des Finanzamts zu prüfen. **
-
Können Mitgliedsbeiträge rückwirkend zurückgefordert werden?
Die Rückforderung von Mitgliedsbeiträgen ist in der Regel nicht rückwirkend möglich. Mitgliedsbeiträge werden in der Regel im Voraus gezahlt und können nicht zurückerstattet werden, es sei denn, es liegt ein besonderer Grund vor, wie zum Beispiel eine Kündigung des Mitgliedschaftsvertrags. Es ist ratsam, die genauen Bedingungen und Regelungen des jeweiligen Vereins oder der Organisation zu überprüfen. **
-
Wie können Mitgliedsbeiträge nachgezahlt werden?
Mitgliedsbeiträge können in der Regel nachgezahlt werden, indem man den ausstehenden Betrag an den Verein oder die Organisation überweist. Es ist ratsam, sich vorher mit dem Verein in Verbindung zu setzen, um die genauen Zahlungsmodalitäten zu klären. In einigen Fällen kann es auch möglich sein, die Beiträge in Raten zu begleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.